שיפור דירוג נתוני אשראי
שירותי שיפור דירוג נתוני אשראי עם החברה המובילה בארץ. אנחנו מציעים שירות מקצועי ואמין, ברמה אחרת, עם ותק ונסיון בתחום.
- שיפור דירוג נתוני אשראי
- מחיקת נתוני אשראי שליליים
- ליווי אישי וצמוד עד להשגת BDI נקי
השאירו פרטים ונחזור אליכם בהקדם
המומחיות שלנו
מחיקת נתוני אשראי שליליים
לקריאה נוספת על מחיקת נתוני אשראי שליליים
ליווי אישי וצמוד עד להשגת BDI נקי
לקריאה נוספת על ליווי אישי וצמוד עד להשגת BDI נקימהו דירוג אשראי ומתי נזדקק לשיפורו?
דירוג אשראי הוא ציון הניתן לכל אזרח בישראל ומעיד על האופן שבו הוא צפוי לעמוד בהתחייבויות הפיננסיות שלו. הדירוג יכול לקבוע האם תקבלו כרטיס אשראי, הלוואה, גובה הריביות ותנאים נוספים שהבנק נותן.
אם סירבו להעניק לך הלוואה, לא נותנים לך כרטיס אשראי בשום בנק או תנאי המשכנתא שלך מאוד מגבילים, סביר להניח שכל המצבים הללו נגרמים עקב דירוג אשראי נמוך.
אנו ב-bdi-clean מתמחים במחיקה ותיקון של נתוני אשראי שליליים ו-BDI שלילי, כך שגם אתם תוכלו לקבל הלוואות ותנאים טובים כמו שרציתם.
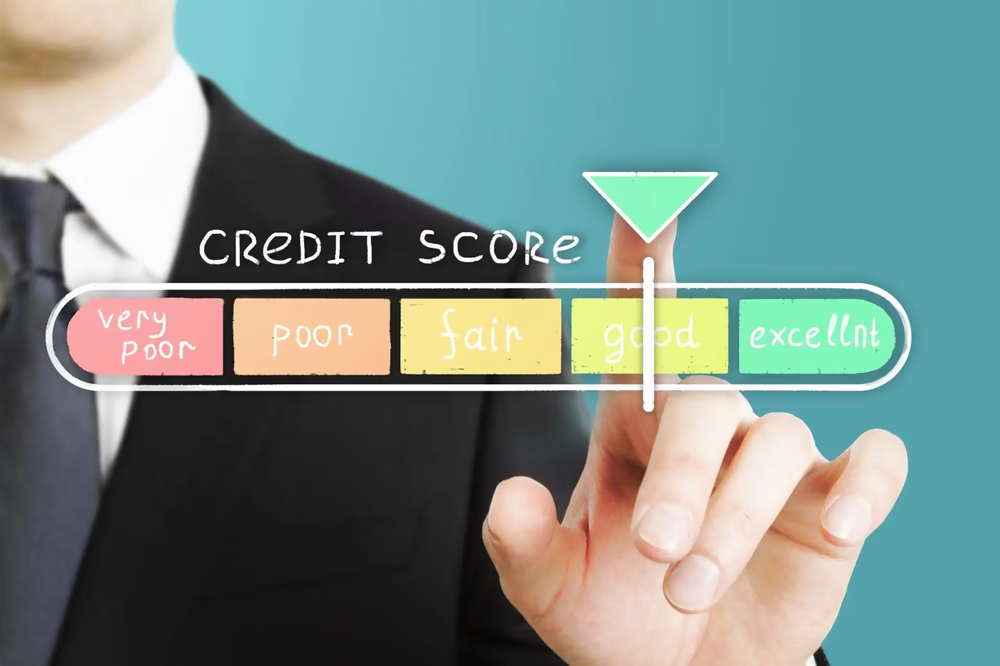
הכירו את חברת bdi-clean
חברת bdi-clean היא חברה מובילה בתחום שיפור דירוג נתוני אשראי. אם סירבו להעניק לך הלוואה, אם לא נותנים לך כרטיס אשראי בשום בנק – השירות שלנו מיועד בדיוק לכם. אנחנו מציעים שירות מקצועי ואמין, ברמה אחרת, עם ותק ונסיון בתחום. הצוות שלנו בעל נסיון רב וילווה אותך עד להשגת BDI נקי וירוק.
 חברת bdi-clean
למה לבחור בנו?
שירות ללא פשרות
אנו מתחייבים לתת את השירות הטוב ביותר ללא פשרות.
מקצועיות ונסיון
אנשי המקצוע שלנו מובילים בשוק ובעלי נסיון רב בתחום.
יעוץ וליווי אישי
אנו נותנים יעוץ ומלווים אתכם אישית לאורך כל התהליך.
מחירים נוחים
אנחנו מציעים שירות במחירים נוחים והוגנים.
מאמרים מקצועיים
לכל המאמרים
ייעוץ לקיחת הלוואה לעסק: המדריך המלא להלוואות לעסקים חדשים, ביטוח משכנתא והשוואת הלוואות לעסקים קטנים
המדריך מציג גישה מקצועית לתכנון מימון עסקי: החל מהלוואות לעסקים חדשים, דרך ביטוח משכנתא לעסקים ועד השוואת הלוואות לעסקים קטנים. מוסברים ההבדלים בין סוגי המימון, אופן ניהול הסיכון, חשיבות הביטחונות וההתאמה לתזרים המזומנים. בנוסף ניתנים דגשים פרקטיים לבחירת מסלול הלוואה, לקריאת אותיות קטנות ולהבנת מידע על משכנתאות בישראל בהקשר עסקי, כך שניתן יהיה לקבל החלטות פיננסיות מושכלות יותר.
אחרי החגים: איך חוזרים לשגרת עבודה בלי להעמיס על הגוף
בתקופת החגים, לצד ארוחות ומפגשים משפחתיים אנחנו נוהגים לנצל את הזמן הפנוי למנוחה, נופש ודברים שעוזרים לנו להירגע ולמלא מצברים לקראת חזרה לשגרה ולעבודה בהיקף מלא. התקופה הזאת נחוצה לנו בשביל לתת לגוף להירגע ולנוח, אך החזרה לשגרה חייבת להיות מבוקרת והדרגתית, בשביל שלא נמצא את עצמנו מתמודדים עם כאבים, פציעות ודלקות שונות.
מדריך מקיף לניהול תיקי השקעות: בחירת בית השקעות, תפקיד היועץ והכלים להצלחה
מדריך מקצועי זה מציג גישה סדורה לניהול תיקי השקעות, החל מבחירת בית ההשקעות המתאים, דרך הבנת תפקיד יועץ ההשקעות ועד היכרות עם כלים טכנולוגיים מתקדמים. המאמר מתאים למשקיעים בישראל המבקשים לשפר את קבלת ההחלטות הפיננסיות, להבין את מבנה העמלות, רמות הסיכון והפיקוח, ולדעת כיצד לבחון ביצועים לאורך זמן. שילוב נכון בין ייעוץ אישי, פיזור סיכונים וכלים דיגיטליים עשוי לחזק את היציבות והיעילות של התיק.
אסטרטגיות מימון וצמיחה לעסקים קטנים ובינוניים: מאשראי לעסקים ועד ייעוץ פיננסי מקיף
המאמר מציג באופן מקצועי את שרשרת המימון המלאה לעסקים קטנים ובינוניים – מאשראי בנקאי וחוץ בנקאי, דרך ניהול תזרים מזומנים ועד בניית תכנית צמיחה מבוססת נתונים. הדגש הוא על שילוב נכון בין מקורות מימון, ייעוץ פיננסי, ובקרה שוטפת. בנוסף מוצגים כלים פרקטיים לקבלת החלטות פיננסיות מושכלות ובחירת ליווי מקצועי, כחלק ממתודולוגיה רחבה של מאמרים מקצועיים לעסקים.
דירוג אשראי לקבלנים: הנכס השקט שקובע אם תזכו בפרויקט הבא
איך נתוני האשראי משפיעים על ערבויות בנקאיות, אשראי מספקים ומכרזים – ומה קבלנים יכולים לעשות כדי לבדוק ולשפר את הדירוג לפני הפרויקט הבא.
חברה להחזרי מס: אילו מסמכים לבדוק כחלק מסידור התקציב המשפחתי
סידור תקציב משפחתי יעיל מתחיל בבדיקה יסודית של זכויות מול רשות המסים. מאמר זה מפרט אילו מסמכים חשוב לאסוף ולבדוק, כיצד תיעוד נכון של הכנסות, הפרשות ופנסיה משפיע על גובה ההחזר, ומה ההבדל בין טיפול עצמאי לבין פנייה לחברה להחזרי מס מקצועית. בנוסף נציג כיצד החזרי מס לשכירים עם קרבי יכולים להשתלב כחלק מאסטרטגיה רחבה לניהול כלכלת המשפחה.
שיפור דירוג אשראי: כך עובד התהליך
שיפור דירוג אשראי הוא תהליך מסודר שמטרתו להחזיר לכם את היכולת לקבל הלוואה, כרטיס אשראי, משכנתא או מסגרת בחשבון בתנאים הוגנים. מאז שמאגר נתוני האשראי של בנק ישראל נכנס לפעולה, כל בנק, חברת כרטיסי אשראי וגוף מימון חוץ בנקאי בודק את נתוני האשראי שלכם לפני שהוא מחליט אם לאשר בקשה ובאיזו ריבית. לכן דירוג נמוך משפיע כמעט על כל החלטה פיננסית: מגובה הריבית על הלוואה לרכב ועד היכולת לשכור דירה או לקבל אשראי מספקים לעסק.
החדשות הטובות הן שדירוג האשראי אינו קבוע. הוא מחושב מחדש על בסיס הנתונים המעודכנים, ולכן כל שינוי בהתנהלות, כל תיקון של נתון שגוי וכל סגירה של חוב פתוח יכולים להשפיע עליו. ב-bdi-clean אנחנו מלווים לקוחות פרטיים ובעלי עסקים לאורך כל הדרך: מבדיקת דוח האשראי ואיתור הגורמים שמורידים את הציון, דרך טיפול בנתונים שליליים ושגויים, ועד בניית התנהלות שתשמור על דירוג תקין לאורך זמן.
מה משפיע על דירוג האשראי שלכם?
כדי לשפר דירוג אשראי צריך קודם להבין ממה הוא מורכב. חברות דירוג האשראי משקללות כמה סוגי מידע, וכל אחד מהם משפיע בצורה אחרת:
- היסטוריית תשלומים – עמידה בתשלומי הלוואות, משכנתא וכרטיסי אשראי היא הרכיב המשמעותי ביותר. פיגורים חוזרים, החזרות של הוראות קבע וצ'קים שחזרו מורידים את הדירוג.
- ניצול מסגרות האשראי – שימוש קבוע במלוא המסגרת בחשבון או בכרטיס האשראי משדר מצוקה תזרימית, גם אם כל התשלומים משולמים בזמן.
- חובות פתוחים והליכים משפטיים – תיקים בהוצאה לפועל, חשבון מוגבל או הליכי חדלות פירעון נרשמים כנתונים שליליים ופוגעים בדירוג בצורה חריפה.
- ותק ויציבות – היסטוריית אשראי ארוכה ומסודרת עדיפה על פני תקופה קצרה עם הרבה שינויים.
- ריבוי בקשות אשראי – פניות רבות לגופי מימון בזמן קצר עלולות להתפרש כסימן לקושי כלכלי.
נתוני BDI שליליים – מה אפשר לתקן?
נתון שלילי בדוח האשראי הוא לא תמיד גזירת גורל. במקרים רבים מופיעים בדוח נתונים שגויים, כפולים או לא מעודכנים: חוב שכבר נסגר וממשיך להופיע כפתוח, תשלום שנרשם באיחור למרות ששולם בזמן, או נתון ששייך בכלל לאדם אחר. נתונים כאלה ניתן לבקש לתקן או למחוק מול הגורם המדווח ומול חברות דירוג האשראי, בהתאם לחוק נתוני אשראי. כשמדובר בנתונים נכונים, אפשר לפעול להסדרת החוב, לסגירת תיקים ולעדכון הסטטוס שלהם, וכך להתחיל לבנות מחדש את הדירוג.
הצוות שלנו מתמחה בדיוק בנקודה הזו: אנחנו עוברים איתכם על כל שורה בדוח, מזהים אילו נתונים ניתנים לתיקון, מכינים את הפניות הנדרשות ומלווים את הטיפול עד לקבלת דוח מעודכן ונקי ככל האפשר.
שלבי שיפור דירוג אשראי בליווי bdi-clean
- שיחת היכרות – משאירים פרטים בטופס, ואנחנו חוזרים אליכם כדי להבין את המצב: סירוב להלוואה, הגבלה בבנק או רצון לשפר תנאים לקראת משכנתא.
- הפקה וקריאה של דוח האשראי – בודקים יחד את דוח נתוני האשראי ואת הדירוג, ומסמנים כל נתון שלילי, שגוי או מיושן.
- תוכנית פעולה אישית – לכל נתון נקבעת דרך טיפול: בקשת תיקון, הסדרת חוב, סגירת תיק או עדכון מול הגורם המדווח.
- טיפול מול הגורמים – אנחנו מלווים את הפניות לבנקים, לחברות האשראי ולגופים המדווחים, ועוקבים אחר ההתקדמות.
- מעקב עד BDI נקי – בודקים את הדוח המעודכן, מוודאים שהשינויים נקלטו, ומעניקים כלים לשמירה על דירוג טוב בהמשך.
כמה זמן לוקח לשפר דירוג אשראי?
משך התהליך תלוי בסוג הנתונים שבדוח. תיקון של נתון שגוי יכול להתבצע בתוך זמן קצר יחסית מרגע שהפנייה מוגשת ומטופלת, ואילו בנייה מחדש של היסטוריית תשלומים חיובית אחרי תקופה של פיגורים דורשת התמדה של כמה חודשים. מה שחשוב הוא להתחיל: כל חודש של התנהלות תקינה וכל נתון שגוי שמתוקן מקרבים אתכם לדירוג טוב יותר ולתנאים טובים יותר בבנק.
טיפים לשמירה על דירוג אשראי תקין לאורך זמן
- הגדירו הוראות קבע לתשלומים החוזרים כדי לא לפספס מועדי תשלום.
- השאירו מרווח בכל מסגרת אשראי והימנעו משימוש קבוע במלוא המסגרת.
- בדקו את דוח נתוני האשראי שלכם באופן תקופתי, ופעלו מיד אם מופיע נתון לא מוכר.
- הימנעו מפתיחת מסגרות וכרטיסים רבים בבת אחת, והגישו בקשות אשראי רק כשיש בהן צורך.
- כשנוצר קושי בתשלום, פנו לגורם המממן מוקדם ובקשו הסדר לפני שהחוב מגיע להליכי גבייה.
שיפור דירוג אשראי הוא השקעה שמחזירה את עצמה: ריבית נמוכה יותר, יותר אפשרויות מימון ושקט נפשי. אם סירבו לכם להלוואה, אם הבנק מגביל אתכם או אם אתם רוצים להגיע לבקשת משכנתא עם הדירוג הטוב ביותר – השאירו פרטים ונבדוק יחד מה אפשר לעשות.